
Ekonomi dan Bisnis
Komitmen OJK Dalam Menjaga Stabilitas Sektor Keuangan di Tengah Pandemi


Alteripost.co, Bandarlampung-
Sejalan dengan perekonomian daerah Provinsi Lampung yang tercatat tumbuh positif 5,03 persen (year on year) pada Triwulan II 2021 ini, perkembangan penyaluran kredit Perbankan di wilayah Provinsi Lampung juga menunjukkan pertumbuhan cukup signifikan yakni sebesar 6,34 persen (yoy) dari Rp65,92 Triliun menjadi Rp70,10 Triliun atau meningkat Rp4,18 Triliun. Secara Year to Date (Desember 2020 – Juni 2021), juga mengalami pertumbuhan sebesar Rp1,77 Triliun atau sebesar 2,58 persen.
Perkembangan yang positif ini menjaga momentum dan optimisme untuk pemulihan ekonomi di daerah di tengah pandemic covid 19 yang masih berlangsung.
Sementara kebijakan OJK berupa restrukturisasi kredit di sektor perbankan terus mengalami penurunan, yang dimulai sejak Triwulan 4 – 2020. Tercatat pada triwulan II 2021, program restrukturisasi kredit perbankan, telah diberikan kepada 65.380 debitur dengan nominal Rp6,21 Triliun, dengan perincian Bank Umum sebanyak 63.513 debitur dengan nominal sebesar Rp5,81 Triliun, menurun dibandingkan dengan posisi Desember 2020 yang sebesar Rp6,45 Triliun dengan 91.403 Debitur. Sedangkan untuk BPR dan BPRS sebanyak 1.867 debitur dengan nominal sebesar Rp398,68 Milyar, menurun dibandingkan dengan posisi Desember 2020 yang sebesar Rp422,40 Milyar dengan 2.078 debitur.
Berdasarkan data realisasi Program Pemulihan Ekonomi Nasional (PEN) di Provinsi Lampung sampai Semester 1 – 2021 tercatat penempatan dana pemerintah di bank Himbara, yang kemudian diteruskan menjadi penyaluran kredit dalam rangka Pemulihan Ekonomi Nasional (PEN) di wilayah Provinsi Lampung mencapai Rp12,32 Triliun dengan jumlah debitur 322.166 debitur atau meningkat lebih dari 2 kali lipat dibanding posisi Desember 2020 yang tercatat sebesar Rp5,40 Triliun dengan 133.738 debitur.
“Sinyal positif terus ditunjukkan oleh beberapa parameter ekonomi dan keuangan utama di Triwulan II 2021, hal ini patut menjadi perhatian agar di triwulan III kita dapat mempertahankan dan meningkatkan pertumbuhan ekonomi dengan tetap mendukung upaya pemerintah daerah dalam melakukan percepatan belanja pemerintah, mendorong pertumbuhan konsumsi rumah tangga dan meningkatkan penyaluran kredit di sector ekonomi produktif khususnya sector prioritas antara lain sector pertanian dan perkebunan” kata Bambang Hermanto, Kepala OJK Provinsi Lampung.
Untuk diketahui pertumbuhan kredit terbesar secara nominal menurut sektor ekonomi 3 teratas (yoy) adalah sektor penerima kredit bukan lapangan usaha (kredit konsumtif) sebesar Rp1,33 Triliun (naik 5,06 persen), sector perdagangan besar dan eceran sebesar Rp1,11 Triliun (naik 7,74 persen) dan sector pertanian,perburuan dan kehutanan sebesar Rp903, 12 Miliar (naik 9,84 persen).
OJK juga terus mencermati pergerakan rasio NPL Perbankan yang per posisi Juni 2021 mengalami kenaikan dibandingkan posisi sebelumnya. Tercatat rasio NPL Gross Perbankan bulan Juni 2021 mencapai 4,98 persen, sedangkan rasio NPL Netto hanya sebesar 1,34 persen.
Untuk NPL Gross menunjukkan peningkatan dibandingkan posisi triwulan sebelumnya sebesar 4,95 persen dan posisi yang sama tahun sebelumnya sebesar 2,73 persen. Kenaikan NPL ini berasal dari Sektor Transportasi, Pergudangan dan Komunikasi, Sektor Perdagangan Besar dan Eceran serta Sektor Perikanan. Potensi kenaikan NPL ini juga telah diingatkan oleh OJK selaku regulator di sector jasa keuangan dan telah jauh-jauh hari diantisipasi oleh perbankan dengan menjaga kecukupan pembentukan cadangan kerugian aktiva produktif serta lebih selektif dalam penyaluran kredit dan pelaksanaan restrukturisasi kredit.
Kinerja KUR dan Kredit UMKM Perbankan Penyaluran Kredit Usaha Rakyat (KUR) di Provinsi Lampung, hingga Juni 2021 mencapai Rp3,74 Triliun kepada 111.162 Debitur atau sebesar 61,58 persen dari Target penyaluaran KUR di tahun 2021 yang sebesar Rp6,08 Triliun. Tingkat kelancaran pengembalian KUR ini sangat baik hampir mencapai 100 persen atau kredit bermasalahnya sangat kecil hanya sebesar Rp29 juta.
Diharapkan pembiayaan usaha melalui KUR bisa mendukung pengembangan sector-sector prioritas khususnya yang berbasis sector pertanian dan perkebunan.
Kredit UMKM pada Triwulan II 2021 sebesar Rp21,31 Triliun, secara year to date mengalami peningkatan sebesar 1,97 persen dengan posisi Desember 2020 sebesar Rp20,89 Triliun. Demikian juga secara year on year mengalami peningkatan sebesar 3,44 persen atau naik Rp0,71 Triliun dengan posisi Juni 2020 sebesar Rp20,60 Triliun.
Secara keseluruhan, share kredit UMKM terhadap total kredit masih mengalami penurunan dari 31,24 persen di Juni 2020 menjadi 30,57 persen di Desember 2020 dan posisi Juni 2021 sebesar menjadi 30,39 persen. OJK dan Perbankan terus mengupayakan peningkatan share kredit UMKM terhadap total kredit di Triwulan III – 2021 mendatang.
Sementara itu, rasio kredit bermasalah (NPL) UMKM perbankan mengalami peningkatan di Triwulan II 2021, posisi bulan Juni 2021 sebesar 3,61 persen dibandingkan posisi Desember 2020 sebesar 3,08 persen. Kenaikan NPL di sector UMKM ini berasal dari Sektor transportasi, pergudangan dan komunikasi, Sektor Perikanan serta Sektor Jasa Kesehatan dan Kegiatan Sosial.
Kinerja sektor IKNB kebijakan stimulus restrukturisasi pembiayaan juga diberlakukan di Perusahaan Pembiayaan, sampai dengan Juni 2021 sebanyak 106.313 kontrak dengan Nominal sebesar Rp4.320 Milyar, meningkat dibandingkan dengan posisi Desember 2020 yang sebesar Rp3.905 Milyar dengan 102.787 kontrak.
Sedangkan untuk LKM, sampai dengan posisi April 2021, debitur yang dilakukan restrukturisasi sebanyak 172 Debitur dengan nominal sebesar Rp1,52 Milyar, meningkat dibandingkan dengan posisi Desember 2020 yang sebesar Rp0,95 Milyar dengan 91 Debitur.
Untuk sektor Industri Keuangan Non Bank (IKNB), Kinerja Perusahaan Pembiayaan di Triwulan II 2021, secara year on year mengalami kontraksi sebesar Rp536 Milyar (6,47 persen) dari posisi Juni 2020 sebesar Rp8.283 Milyar menjadi Rp 7.747 Miliar. Namun demikian, perkembangan positif terlihat pada pergerakan year to date dengan adanya peningkatan penyaluran pembiayaan sebesar Rp46 Miliar (naik 0,26 persen).
Penyaluran pembiayaan berdasarkan sektor ekonomi, masih didominasi oleh sektor perdagangan besar dan eceran; reparasi dan perawatan mobil dan sepeda motor dengan proporsi sebesar 38,40 persen (Rp 2.975 Milyar). Dari sisi NPF, Perusahaan Pembiayaan posisi bulan Juni 2021 sebesar 2,79 persen, ada sedikit peningkatan dibandingkan Desember 2020 yang sebesar 2,76 persen, namun jauh membaik dibandingkan posisi yang sama tahun sebelumnya sebesar 5,91 persen.
Untuk Lembaga Keuangan Mikro (LKM), pada posisi April 2021, secara year on year, terjadi trend positif pada 3 komponen utama LKM yaitu Total aset mengalami peningkatan sebesar 17,47 persen, Pinjaman/pembiayaan meningkat sebesar 15,04 persen, dan DPK meningkat sebesar 31,01 persen.
Sementara, rasio NPL LKM pada posisi Desember 2020 sebesar 9,78 persen meningkat menjadi 14,06 persen pada bulan April 2021. Kondisi ini lebih disebabkan LKM saat ini sangat selektif melakukan penyaluran pembiayaan dan nilai pembiayaan bermasalah juga meningkat cukup signifikan karena usaha debitur LKM yang tersegmentasi di usaha mikro kecil banyak yang terdampak pandemic covid 19. Selain itu pada sektor Lembaga Keuangan Mikro (LKM).
Sementara di industri asuransi, data per bulan Maret 2021, kinerja asuransi baik asuransi jiwa maupun asuransi umum yang berbasis konvensional atau syariah, kecuali asuransi jiwa syariah, menunjukkan peningkatan jika dibandingkan posisi Desember tahun 2020. Terdapat kenaikan pada indikator pendapatan premi/kontribusi, yaitu asuransi jiwa konvensional mengalami kenaikan sebesar 110,62 persen, asuransi umum konvensional sebesar 126,77 persen dan asuransi umum syariah sebesar 80,58 persen dengan jumlah keseluruhan naik sebesar 107,34 persen atau Rp 417,62 Miliar.
Untuk pengajuan klaim atau manfaat menurun sebesar 29,13 persen atau turun Rp100,43 milyar secara year on year (yoy).
Untuk Dana pensiun, secara year on year mengalami peningkatan aset sebesar Rp7,91 Miliar (5,23 persen) dari posisi Juni 2020 sebesar Rp151,18 Miliar menjadi Rp159,09 Milyar di Juni 2021. Sejalan dengan peningkatan aset, investasi dana pensiun di Provinsi Lampung pun mengalami peningkatan sebesar Rp 1,65 Milyar atau menjadi Rp 149,75 Miliar dari posisi Juni 2020 sebesar Rp148,10 Miliar atau naik 1,11 persen.
Per Juni 2021, jumlah Perusahaan Modal Ventura yang telah mendapatkan izin OJK sebanyak 60 perusahaan, 1 di antaranya berkantor pusat di Provinsi Lampung. Total aset Perusahaan Modal Ventura yang berkantor pusat di Lampung mengalami peningkatan sebesar 7,36 persen secara year on year atau meningkat sebesar Rp4,22 Milyar. Posisi Juni 2021, penyaluran pembiayaan/penyertaan dari seluruh perusahaan modal ventura di Lampung senilai Rp288,61 milyar dan NPF sebesar 16,10 persen.
Kinerja Industri Fintech Peer to Peer Lending dan Pasar Modal untuk industri layanan pinjam meminjam Uang Berbasis Teknologi Informasi (Fintech Peer to Peer Lending) untuk posisi Juni 2021 terdapat 124 perusahaan yang berizin/terdaftar di OJK (115 Konvensional, 9 Syariah dan salah satu perusahaan fintech P2P Lending berkantor pusat di Provinsi Lampung.
Secara YtD (Year to Date) pada posisi Juni 2021, Fintech P2P Lending di Provinsi Lampung mengalami trend yang positif, yaitu jumlah akumulasi rekening Lender meningkat 23,30 persen, jumlah akumulasi rekening Borrower meningkat 34,93 persen, jumlah akumulasi transaksi Lender meningkat 91,18 persen, jumlah akumulasi transaksi Borrower meningkat 74,26 persen. Outstanding pinjaman posisi Juni 2021 sebesar Rp338,09 Miliar meningkat 57,65 persen dibandingkan posisi Desember 2020 sebesar Rp214,46 Miliar. Dari sisi asset, terdapat peningkatan sebesar 17,30 persen.
Selanjutnya, pada sektor pasar modal, posisi Juni 2021, transaksi efek tahunan sebesar Rp1.631 Milyar, meningkat dibandingkan posisi Desember 2020 yang sebesar Ro1.161 Milyar. Untuk jumlah investor di Lampung, posisi Juni 2021 sebanya 112.832 Investor, bertambah sebanyak 46.173 Investor (69,27 persen) dibandingkan posisi Desember 2020 (66.659 Investor). (Rls)
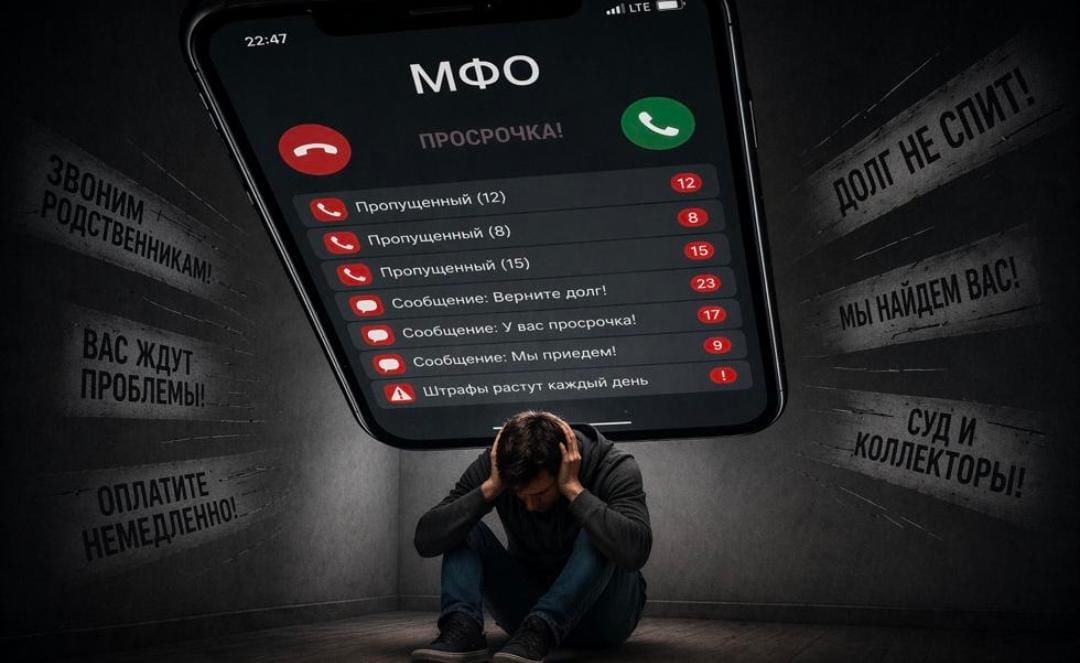
Ilustrasi: Merasa tertekan akibat pesan dan panggilan penagihan pinjaman online,
Alteripost Lampung – Di balik kemudahan pinjaman online, sebagian masyarakat menghadapi tekanan penagihan melalui telepon dan WhatsApp berulang kali, bahkan hingga penagih datang ke rumah. OJK mengingatkan pentingnya kewaspadaan, legalitas, dan perlindungan konsumen di tengah maraknya aktivitas keuangan ilegal.
Kemudahan mendapatkan pinjaman melalui telepon genggam kini menjadi bagian dari kehidupan masyarakat. Dalam kondisi membutuhkan dana mendesak, sebagian orang memilih pinjaman online (pinjol) karena proses pengajuan yang cepat, tanpa harus datang ke kantor, dan dinilai lebih mudah dibandingkan pinjaman konvensional.
Namun, di balik kemudahan tersebut, persoalan pinjaman online juga menyisakan cerita yang memprihatinkan. Tidak sedikit masyarakat yang mengaku mengalami tekanan ketika menghadapi proses penagihan. Telepon yang datang berkali-kali, pesan WhatsApp yang terus masuk, hingga ancaman yang membuat peminjam merasa takut dan tidak tenang.
Bahkan, terdapat warga yang mengaku bukan hanya mendapatkan penagihan melalui telepon dan pesan singkat, tetapi juga didatangi ke rumah secara rutin, dalam kurun waktu tertentu, bahkan setiap bulan.
Bagi sebagian masyarakat, situasi tersebut bukan sekadar persoalan utang, melainkan tekanan yang dapat mengganggu kehidupan sehari-hari. Rasa takut, malu terhadap keluarga dan lingkungan, hingga kekhawatiran akan penyebaran data pribadi menjadi beban tersendiri yang harus dihadapi.
Fenomena ini menjadi pengingat bahwa perkembangan layanan keuangan digital harus diimbangi dengan edukasi, pengawasan, dan pelindungan konsumen. Masyarakat perlu mengetahui bahwa kemudahan memperoleh pinjaman tidak boleh mengorbankan keamanan data, hak konsumen, maupun perlakuan yang manusiawi dalam proses penagihan.
Kewajiban membayar pinjaman merupakan tanggung jawab peminjam sesuai perjanjian. Namun, kewajiban tersebut tidak berarti konsumen harus menerima ancaman, intimidasi, penghinaan, atau tekanan yang melampaui batas dalam proses penagihan.
Penagihan yang dilakukan secara terus-menerus dengan kata-kata kasar, ancaman menyebarkan data pribadi, menghubungi orang-orang terdekat untuk mempermalukan peminjam, maupun tindakan menakut-nakuti perlu menjadi perhatian serius.
Otoritas Jasa Keuangan (OJK) melalui Satgas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI) dalam publikasinya juga mengungkap modus penagihan yang disertai ancaman dan intimidasi, termasuk penyalahgunaan data pribadi serta tekanan melalui telepon, pesan singkat, dan media sosial.
Dalam siaran pers OJK pada 1 September 2026, masyarakat diingatkan untuk mewaspadai modus ancaman penyebaran data pribadi, tidak membuka tautan mencurigakan, serta tidak memberikan akses perangkat dan data pribadi kepada pihak yang tidak dikenal.
Persoalan semakin rumit ketika masyarakat tidak mengetahui apakah layanan pinjaman yang digunakan memiliki legalitas atau justru merupakan pinjaman online ilegal.
Pinjol ilegal berpotensi menerapkan bunga dan biaya yang tidak transparan, menggunakan data pribadi tanpa persetujuan yang semestinya, serta melakukan penagihan dengan cara yang merugikan konsumen.
Karena itu, masyarakat yang mengalami penagihan disertai ancaman sebaiknya tidak menghapus bukti komunikasi. Tangkapan layar pesan WhatsApp, nomor telepon, rekaman atau dokumentasi yang diperoleh secara sah, serta catatan waktu kejadian dapat menjadi bukti penting ketika menyampaikan pengaduan.
25.875 Pengaduan Aktivitas Keuangan Ilegal, Pinjol Mendominasi
Maraknya persoalan pinjaman online ilegal tercermin dari data pengaduan yang diterima Satgas PASTI.
Dalam siaran pers OJK tertanggal 1 September 2026, Satgas PASTI mencatat sebanyak 25.875 pengaduan terkait entitas keuangan ilegal sepanjang 1 Januari hingga 31 Juli 2026.
Jumlah tersebut terdiri dari:
- 22.529 pengaduan pinjaman online ilegal;
- 3.170 pengaduan investasi ilegal;
- 176 pengaduan gadai ilegal.
Angka tersebut menunjukkan bahwa pinjaman online ilegal masih menjadi salah satu persoalan terbesar dalam aktivitas keuangan ilegal yang dilaporkan masyarakat.
Di tengah kebutuhan ekonomi dan semakin luasnya akses digital, masyarakat menjadi sasaran berbagai penawaran pinjaman maupun investasi yang menjanjikan proses cepat, keuntungan besar, atau persyaratan yang seolah-olah mudah.
Padahal, di balik penawaran tersebut dapat tersembunyi risiko berupa bunga tinggi, biaya tidak jelas, pencurian identitas, penyalahgunaan data pribadi, hingga penipuan yang menyebabkan kerugian finansial.
OJK bersama Satgas PASTI terus melakukan langkah pencegahan dan penanganan melalui pengawasan, penelusuran laporan masyarakat, koordinasi dengan kementerian dan lembaga terkait, serta upaya penindakan terhadap entitas yang menjalankan aktivitas keuangan ilegal.
Upaya ini menjadi bagian penting untuk mempersempit ruang gerak pelaku yang memanfaatkan media sosial, situs web, aplikasi, dan layanan pesan instan untuk menjaring masyarakat.
OJK dan Satgas PASTI Perkuat Perlindungan Masyarakat
Pencegahan aktivitas keuangan ilegal tidak hanya dilakukan melalui penindakan, tetapi juga dengan meningkatkan pemahaman masyarakat agar mampu mengenali risiko sebelum menggunakan layanan keuangan.
Satgas PASTI merupakan satuan yang melibatkan berbagai lembaga dalam upaya pemberantasan aktivitas keuangan ilegal. Perannya mencakup penanganan laporan, koordinasi lintas instansi, penelusuran aktivitas mencurigakan, serta upaya menghentikan kegiatan pihak-pihak yang beroperasi tanpa izin.
Dalam siaran pers OJK tanggal 27 Oktober 2026, Satgas PASTI menyampaikan bahwa sepanjang Agustus hingga September 2026 telah menangani 330 entitas dan aktivitas keuangan ilegal serta modus penipuan.
Penanganan tersebut meliputi 241 entitas pinjaman online ilegal, delapan entitas investasi ilegal, 74 aktivitas penyamaran identitas, serta tuj aktivitas pinjaman pribadi.
Temuan tersebut memperlihatkan bahwa modus keuangan ilegal terus berkembang dan memanfaatkan teknologi digital untuk menjangkau korban.
Masyarakat diimbau tidak mudah percaya terhadap penawaran pinjaman atau investasi yang datang melalui pesan pribadi, akun media sosial, maupun tautan yang tidak jelas sumbernya. Legalitas perusahaan, transparansi biaya, serta keamanan data pribadi perlu diperiksa sebelum melakukan transaksi.
Selain itu, masyarakat harus memahami bahwa tidak semua pihak yang mengaku sebagai petugas lembaga keuangan, debt collector, atau perwakilan perusahaan benar-benar memiliki identitas yang sah.
IASC, Gerak Cepat Menangani Penipuan Transaksi Keuangan
Selain Satgas PASTI, OJK juga mengoordinasikan Indonesia Anti-Scam Centre (IASC), sebuah pusat penanganan penipuan transaksi keuangan yang bertujuan memperkuat koordinasi penanganan laporan masyarakat.
IASC berperan dalam menghubungkan laporan korban dengan pihak terkait, termasuk lembaga keuangan, dalam upaya menelusuri transaksi dan melakukan pemblokiran rekening yang terindikasi digunakan dalam penipuan.
Dalam siaran pers 1 September 2026, OJK menyampaikan bahwa sejak IASC beroperasi pada 22 November 2024 hingga 31 Juli 2026, pusat tersebut telah menerima 637.055 laporan masyarakat.
Dari laporan itu, sebanyak 1.179.881 rekening telah dilaporkan dan diverifikasi, sementara 607.210 rekening di antaranya telah dilakukan pemblokiran.
IASC juga berhasil memblokir dana terkait penipuan transaksi keuangan sekitar Rp724,1 miliar dan mengembalikan dana korban sebesar Rp204,3 miliar dari rekening yang digunakan pelaku penipuan.
Keberadaan IASC menjadi penting di tengah maraknya penipuan digital, termasuk penawaran investasi palsu, penipuan jual beli online, penyamaran sebagai petugas resmi, serta berbagai modus yang memanfaatkan kepercayaan masyarakat.
Bagi masyarakat yang menjadi korban penipuan transaksi keuangan, kecepatan melapor sangat penting. Korban dapat menyampaikan laporan melalui portal resmi IASC dengan melampirkan bukti transaksi, nomor rekening terkait, kronologi, dan informasi lain yang mendukung penanganan.
Pelaporan dapat dilakukan melalui iasc.ojk.go.id.
Pegang Prinsip Legal dan Logis (2L)
OJK mengingatkan masyarakat agar menerapkan prinsip Legal dan Logis atau 2L sebelum menggunakan produk maupun layanan keuangan.
Legal berarti memastikan perusahaan, penyelenggara, dan produk yang ditawarkan memiliki izin sesuai ketentuan serta berada di bawah pengawasan otoritas yang berwenang.
Logis berarti masyarakat harus berpikir kritis terhadap penawaran yang diberikan. Apakah bunga pinjaman masuk akal? Apakah biaya dan syaratnya dijelaskan secara terbuka? Apakah investasi yang ditawarkan memiliki risiko yang jelas? Apakah keuntungan yang dijanjikan realistis?
Prinsip 2L menjadi benteng awal agar masyarakat tidak mudah terjebak dalam penawaran yang memanfaatkan kebutuhan ekonomi dan kurangnya informasi.
Sebelum meminjam, masyarakat juga perlu mempertimbangkan beberapa hal, seperti tujuan penggunaan uang, kemampuan membayar angsuran, jangka waktu pinjaman, total kewajiban, serta konsekuensi apabila mengalami keterlambatan.
Jangan sampai pinjaman yang awalnya dimaksudkan untuk menyelesaikan masalah justru menjadi sumber masalah keuangan yang lebih besar.
Media dan Masyarakat Punya Peran Penting
Upaya pencegahan aktivitas keuangan ilegal tidak dapat hanya mengandalkan pemerintah dan lembaga pengawas. Media massa memiliki peran penting dalam menyampaikan informasi yang benar, mengedukasi masyarakat, serta mengungkap berbagai modus penipuan dan praktik keuangan ilegal.
Pemberitaan mengenai pinjaman online, investasi ilegal, penyalahgunaan data pribadi, hingga praktik penagihan yang meresahkan perlu disampaikan secara berimbang, berdasarkan fakta, dan tidak menimbulkan kepanikan.
Media juga dapat membantu masyarakat memahami jalur pengaduan resmi, membedakan layanan keuangan legal dan ilegal, serta meningkatkan kesadaran mengenai hak dan kewajiban konsumen.
Sementara itu, masyarakat dapat mengambil peran sederhana tetapi penting, yakni tidak mudah meneruskan pesan penawaran pinjaman atau investasi yang belum terverifikasi, tidak membagikan data pribadi sembarangan, serta berani melaporkan aktivitas yang mencurigakan.
Edukasi keuangan juga perlu dimulai dari keluarga dan lingkungan sekitar. Orang tua, anak muda, pekerja, pelaku UMKM, hingga masyarakat di wilayah pedesaan perlu memiliki pemahaman yang sama mengenai risiko layanan keuangan digital.
Semakin banyak masyarakat yang memahami modus penipuan, semakin kecil peluang pelaku memanfaatkan ketidaktahuan untuk memperoleh keuntungan.
Perlindungan Konsumen Harus Menjadi Prioritas
Di tengah perkembangan teknologi keuangan yang semakin cepat, pelindungan konsumen menjadi hal yang tidak bisa diabaikan. Masyarakat berhak memperoleh informasi yang transparan, keamanan data pribadi, perlakuan yang layak, serta mekanisme pengaduan ketika mengalami permasalahan.
Jika menghadapi penagihan yang disertai ancaman, intimidasi, penghinaan, atau dugaan penyalahgunaan data, konsumen perlu mendokumentasikan kejadian dan mencari bantuan melalui kanal resmi.
Untuk layanan pinjaman yang legal, konsumen dapat mengajukan pengaduan kepada penyelenggara terlebih dahulu dan menggunakan kanal pengaduan OJK apabila masalah belum terselesaikan.
Sementara itu, jika terdapat dugaan tindak pidana seperti pemerasan, ancaman serius, atau penyebaran data pribadi tanpa hak, masyarakat dapat mempertimbangkan melaporkan kejadian tersebut kepada aparat penegak hukum.
Kewajiban menyelesaikan pinjaman tetap perlu diperhatikan, tetapi proses penagihan juga harus berjalan sesuai ketentuan. Tidak boleh ada pembenaran terhadap tindakan yang mengancam keselamatan, merendahkan martabat, atau merugikan konsumen.
Jangan Biarkan Kemudahan Digital Berujung Penyesalan
Pinjaman online pada dasarnya hadir sebagai salah satu bentuk perkembangan layanan keuangan digital yang menawarkan kemudahan akses. Namun, masyarakat harus memahami bahwa kemudahan mengajukan pinjaman tidak selalu berarti kemudahan menyelesaikan kewajiban.
Ketika kebutuhan mendesak bertemu dengan kurangnya literasi keuangan, masyarakat berpotensi mengambil keputusan tanpa mempertimbangkan risiko. Kondisi tersebut dapat dimanfaatkan oleh pihak-pihak yang menjalankan aktivitas keuangan ilegal.
Karena itu, penguatan edukasi, pengawasan, penindakan, dan pelindungan konsumen harus berjalan beriringan. OJK, Satgas PASTI, IASC, aparat penegak hukum, media massa, serta masyarakat memiliki tanggung jawab bersama dalam menciptakan ekosistem keuangan digital yang lebih aman.
Masyarakat tidak boleh dibiarkan sendirian ketika menghadapi praktik keuangan ilegal. Mereka harus mengetahui ke mana melapor, bagaimana melindungi data pribadi, serta bagaimana mendapatkan informasi yang benar.
Pada akhirnya, literasi keuangan bukan hanya soal memahami cara meminjam atau mengelola uang, tetapi juga kemampuan melindungi diri dari risiko, mengenali penipuan, dan mengambil keputusan yang bijak.
Di tengah maraknya pinjaman online dan investasi digital, prinsip Legal dan Logis (2L) harus menjadi pegangan. Jangan hanya melihat kemudahan, jangan tergiur janji keuntungan, dan jangan mengambil keputusan karena tekanan.
Sebab, keamanan keuangan bukan hanya tentang seberapa mudah mendapatkan uang, melainkan bagaimana memastikan setiap keputusan keuangan tidak membawa masyarakat ke dalam masalah yang lebih besar.
Oleh: [Agus Maulud]

Terjerat Pinjol, Warga Dihantui Teror Penagihan Hingga Didatangi ke Rumah

Kakao Lampung Menuju Pasar Global, Pemerintah Perkuat Dukungan untuk Petani

Zulkifli Hasan Resmikan Green Innovation Laboratory, Lampung Selatan Jadi Pusat Pengembangan Benih Unggul


